Gestion des sinistres en flotte automobile : comment réduire les coûts et les immobilisations ?
La gestion des sinistres d’une flotte automobile ne consiste pas uniquement à transmettre un constat à l’assureur. Pour une entreprise, l’enjeu est de déclarer rapidement le sinistre, coordonner les différents intervenants, réduire le temps d’immobilisation du véhicule, maîtriser les coûts et exploiter les données de sinistralité pour éviter les récidives.
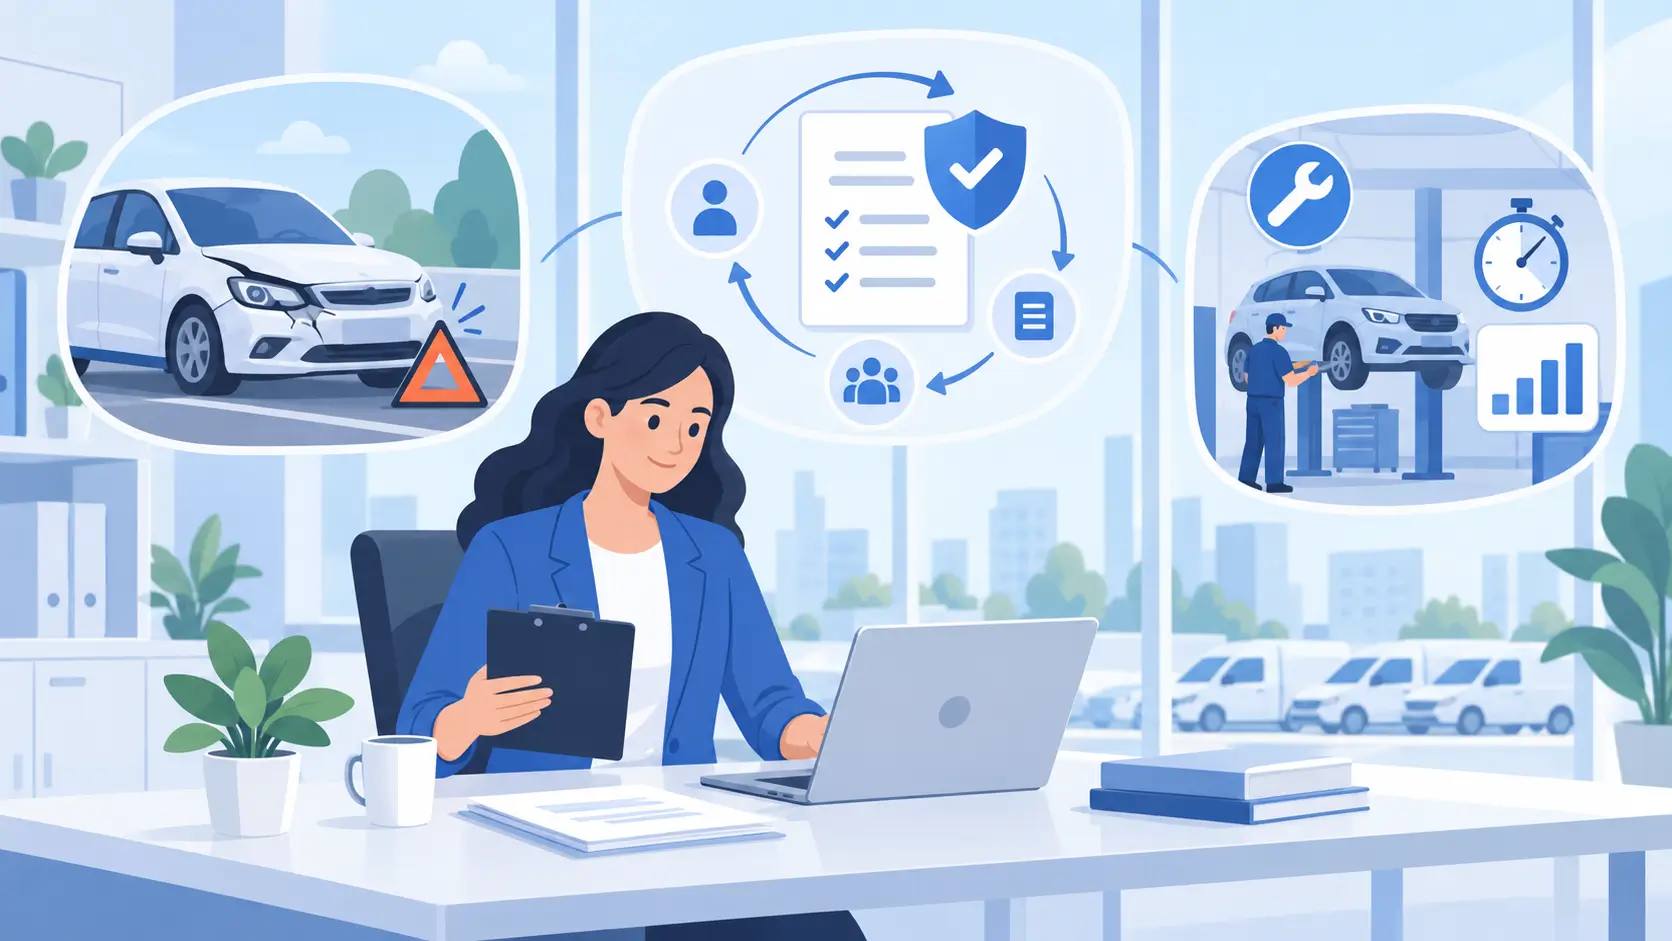
Une organisation efficace doit donc couvrir toute la chaîne : conducteur, gestionnaire de flotte, assureur ou courtier, assistance, expert, réparateur et, lorsque cela est nécessaire, loueur ou prestataire de mobilité.
Plus le processus est clair avant l’accident, moins l’entreprise risque de perdre du temps lorsque le sinistre survient.
Pourquoi la gestion des sinistres est-elle un enjeu majeur pour une flotte automobile ?
Un sinistre automobile génère des conséquences qui dépassent le simple coût de réparation.
Selon les situations, l’entreprise peut devoir gérer l’immobilisation du véhicule, organiser une solution de remplacement, suivre les échanges avec l’expert et le réparateur, répondre au conducteur, contrôler les factures et s’assurer que le dossier est correctement clôturé.
À l’échelle d’une flotte, la répétition de ces opérations peut représenter une charge administrative importante.
Le sujet concerne également directement la prévention du risque routier professionnel. L’INRS rappelle que les accidents de la route représentent plus de 30 % des accidents mortels du travail et recommande notamment d’agir sur l’organisation des déplacements, les communications, l’état des véhicules et les compétences des salariés à la conduite.
Les données détaillées de l’ONISR confirment l’importance du sujet. En 2024, 549 personnes ont été tuées lors d’un déplacement lié au travail, dont 407 lors d’un trajet domicile-travail et 142 lors d’un déplacement professionnel.
La gestion des sinistres en flotte automobile ne doit donc pas être envisagée uniquement sous l’angle de l’assurance. Elle doit également alimenter une politique de prévention.
Que faire immédiatement après un accident avec un véhicule d’entreprise ?
La première difficulté apparaît souvent avant même que le gestionnaire de flotte soit informé.
Le conducteur doit savoir quoi faire et qui contacter.
Une procédure interne simple peut lui demander de :
- Sécuriser la zone et les personnes avant toute considération administrative.
- Contacter les secours lorsque la situation l’exige.
- Recueillir les informations concernant les véhicules et personnes impliqués.
- Documenter les circonstances du sinistre avec les éléments utiles disponibles.
- Compléter le constat lorsque cela est possible.
- Contacter l’assistance ou le numéro prévu par l’entreprise si le véhicule ne peut plus circuler.
- Informer rapidement le gestionnaire de flotte ou le service désigné.
- Transmettre les documents et informations demandés selon la procédure interne.
L’objectif n’est pas de transformer le conducteur en expert de l’assurance. Il doit simplement disposer d’un processus suffisamment clair pour que les bonnes informations arrivent rapidement au bon interlocuteur.
Depuis le 1er avril 2024, la carte verte n’est plus exigée pour les véhicules immatriculés en France. Il reste néanmoins utile que le conducteur puisse accéder facilement aux informations nécessaires concernant le contrat d’assurance et les contacts à utiliser en cas de sinistre.
Dans quel délai faut-il déclarer un sinistre à l’assureur ?
Le délai applicable doit toujours être vérifié dans le contrat d’assurance.
L’article L113-2 du Code des assurances prévoit que l’assuré doit informer l’assureur au plus tard dans le délai fixé par le contrat. Pour un sinistre classique, ce délai contractuel ne peut pas être inférieur à cinq jours ouvrés. Des délais particuliers existent notamment en cas de vol.
Le texte peut être consulté directement sur Légifrance.
Pour une flotte automobile, attendre le dernier jour est rarement une bonne organisation.
Plus le dossier est transmis rapidement, plus vite peuvent commencer les étapes suivantes : analyse de la déclaration, organisation d’une expertise si nécessaire, orientation vers un réparateur, éventuelle prise en charge et suivi de la remise en circulation.
La procédure interne devrait donc viser une remontée immédiate de l’information, indépendamment du délai maximal prévu par le contrat.
Comment organiser le processus de gestion d’un sinistre ?
Une gestion efficace commence par une répartition claire des responsabilités.
Le conducteur ne devrait pas avoir à déterminer seul s’il doit appeler le courtier, l’assureur, le loueur, le garage ou l’assistance.
Le gestionnaire de flotte peut centraliser le dossier et suivre plusieurs étapes :
- La réception de la déclaration.
- Le contrôle des informations transmises.
- L’ouverture du dossier.
- La transmission aux interlocuteurs concernés.
- Le suivi de l’expertise.
- L’autorisation et le suivi des réparations.
- L’organisation éventuelle d’une mobilité de remplacement.
- La récupération du véhicule.
- La clôture administrative et financière du dossier.
Dans les grandes flottes, ce processus gagne à être tracé dans un outil.
Chaque dossier peut ainsi disposer d’un statut précis :
Déclaré → transmis → expertisé → réparation autorisée → véhicule en réparation → véhicule restitué → dossier clôturé.
L’intérêt est simple : éviter qu’un sinistre disparaisse dans une boîte mail sans qu’une personne sache exactement où en est le véhicule.
Quels sont les coûts d’un sinistre automobile pour l’entreprise ?
Le coût du sinistre ne se limite pas nécessairement à la facture du réparateur.
Selon le contrat et la situation, plusieurs composantes peuvent intervenir.
Il peut s’agir :
- De la franchise restant à la charge de l’entreprise.
- Des éventuels frais non couverts.
- Du coût d’un véhicule de remplacement.
- Du temps d’immobilisation du véhicule.
- Du temps administratif consacré au traitement du dossier.
- Des conséquences opérationnelles lorsque le véhicule est indispensable à l’activité.
Il faut donc distinguer au moins deux niveaux.
Le premier est le coût assurantiel du sinistre : dommages, responsabilité, franchise et indemnisation.
Le second est le coût opérationnel pour l’entreprise : indisponibilité du véhicule, organisation d’une solution de remplacement, temps consacré par les équipes et perturbation éventuelle de l’activité.
Tous ces coûts ne sont pas toujours facilement mesurables. L’important est de définir une méthode cohérente et de l’utiliser dans le temps.
Cette logique peut être rapprochée de l’analyse développée dans notre article consacré à l’audit de flotte automobile et aux surcoûts.
Comment réduire la durée d’immobilisation des véhicules ?
Le temps d’immobilisation mérite d’être suivi comme un indicateur à part entière.
Deux sinistres présentant un coût de réparation comparable peuvent produire des conséquences très différentes si l’un immobilise le véhicule pendant deux jours et l’autre plusieurs semaines.
Certaines causes sont externes à l’entreprise : disponibilité des pièces, capacité du réparateur, délai d’expertise ou gravité des dommages.
D’autres peuvent être améliorées par l’organisation.
Une déclaration incomplète peut retarder l’ouverture du dossier. Un véhicule envoyé au mauvais endroit peut générer un transfert supplémentaire. Une validation interne tardive peut bloquer la réparation. Un dossier qui n’est pas relancé peut rester en attente inutilement.
L’entreprise peut donc suivre chaque étape séparément :
- La date du sinistre.
- La date de déclaration.
- La date d’expertise.
- La date d’accord de réparation.
- La date d’entrée en atelier.
- La date de fin des travaux.
- La date de restitution au conducteur.
Cette chronologie permet d’identifier où se concentrent réellement les délais.
Quels KPI suivre pour piloter la sinistralité d’une flotte automobile ?
L’intérêt des données ne consiste pas simplement à connaître le nombre annuel d’accidents.
Un bon reporting doit permettre de comprendre où, pourquoi et dans quelles conditions les sinistres apparaissent.
Le nombre de sinistres
C’est l’indicateur le plus simple, mais il doit être remis en perspective.
Une flotte qui augmente de 30 % peut enregistrer davantage de sinistres sans nécessairement devenir plus accidentogène.
La fréquence des sinistres
Elle permet de rapporter le nombre de sinistres à une unité cohérente : nombre de véhicules, nombre de conducteurs ou kilomètres parcourus.
Il est important de conserver la même méthode dans le temps afin de comparer les périodes correctement.
Le coût moyen par sinistre
Il permet d’identifier une éventuelle augmentation de la gravité financière des dossiers.
Une baisse du nombre de sinistres n’est pas nécessairement positive si les accidents restants deviennent beaucoup plus coûteux.
La part des sinistres responsables
Cette donnée aide à distinguer les événements sur lesquels une politique de prévention interne peut potentiellement avoir davantage d’impact.
La durée moyenne d’immobilisation
Elle permet de mesurer l’efficacité du processus opérationnel autant que la gravité des dommages.
Le nombre de dossiers encore ouverts
Un stock anormalement élevé de dossiers anciens peut révéler des problèmes de suivi, de documentation ou de coordination.
La récidive
Il est utile d’identifier les conducteurs ou situations associés à plusieurs sinistres, sans réduire l’analyse à une logique punitive.
La répétition peut révéler un besoin de formation, un type de trajet particulièrement exposé ou une organisation de travail inadaptée.
Comment analyser la sinistralité plutôt que simplement la compter ?
Un sinistre isolé apporte peu d’informations.
Une série de sinistres peut en revanche faire apparaître des tendances.
L’entreprise peut segmenter ses données selon différents critères :
- Le type de véhicule.
- Le conducteur.
- Le site ou l’établissement.
- Le type d’activité.
- Le type de trajet.
- L’heure ou la période.
- La responsabilité.
- La nature du dommage.
- L’ancienneté du véhicule.
L’objectif est de faire émerger des concentrations.
Par exemple, plusieurs accidents de stationnement peuvent conduire à s’interroger sur la taille des véhicules, l’équipement en aides au stationnement ou les lieux utilisés.
Une fréquence élevée de sinistres lors de longues missions peut amener à examiner l’organisation des tournées, la fatigue ou les horaires.
Une hausse des bris de glace, accrochages ou dommages de restitution peut nécessiter des réponses très différentes.
L’analyse doit donc précéder l’action.
Quel lien entre gestion des sinistres et prévention du risque routier professionnel ?
La meilleure gestion d’un sinistre reste celle qui contribue à éviter le suivant.
L’INRS recommande d’aborder le risque routier professionnel selon plusieurs dimensions : organisation des déplacements, communications, état des véhicules et compétences nécessaires à la conduite.
Pour le gestionnaire de flotte, les données de sinistralité deviennent donc un véritable outil de prévention.
Un tableau de bord peut faire apparaître :
- Les types d’accidents les plus fréquents.
- Les véhicules ou catégories de véhicules les plus exposés.
- Les périodes ou horaires présentant davantage de sinistres.
- Les conducteurs ayant besoin d’un accompagnement complémentaire.
- Les sites ou activités affichant une fréquence supérieure à la moyenne.
- Les causes récurrentes pouvant être traitées par une action organisationnelle ou technique.
Le but n’est pas uniquement de produire un classement des conducteurs.
Une politique efficace cherche d’abord à identifier les facteurs de risque sur lesquels l’entreprise peut réellement agir.
Le risque routier doit-il être traité comme un risque professionnel ?
Oui.
Le risque routier professionnel comprend notamment les déplacements effectués dans le cadre de l’activité professionnelle. Les accidents survenant lors des trajets domicile-travail font également l’objet d’un suivi spécifique, même si leur traitement juridique diffère des déplacements réalisés pendant l’activité professionnelle.
Cette approche permet de ne pas considérer les accidents de la route comme des événements totalement indépendants de l’organisation du travail.
L’analyse peut notamment porter sur :
- La fréquence des déplacements.
- La durée des trajets.
- Les contraintes horaires.
- L’organisation des tournées.
- La fatigue.
- L’entretien des véhicules.
- Les compétences et la sensibilisation des conducteurs.
Faut-il utiliser la télématique pour prévenir les sinistres ?
La télématique peut apporter des informations supplémentaires lorsque l’entreprise souhaite analyser certains usages de conduite.
Selon les dispositifs et les données effectivement collectées, elle peut permettre d’identifier des comportements ou situations présentant un risque accru.
Mais l’outil ne doit pas devenir une fin en soi.
Un score de conduite n’a de valeur que s’il débouche sur une action utile : formation, sensibilisation, organisation différente des trajets ou accompagnement d’une population particulièrement exposée.
Son utilisation implique également de respecter le cadre applicable aux données des salariés et aux dispositifs de suivi.
Gestion interne ou externalisée des sinistres : que choisir ?
Une entreprise peut parfaitement gérer ses sinistres en interne si elle dispose des ressources, procédures et outils nécessaires.
Le besoin d’externalisation apparaît davantage lorsque le volume de dossiers devient important, que les interlocuteurs se multiplient ou que le gestionnaire de flotte consacre une part excessive de son temps aux relances et au suivi administratif.
Des prestataires spécialisés peuvent alors intervenir sur la coordination opérationnelle.
Direct Fleet, par exemple, inclut parmi ses prestations de gestion externalisée le suivi administratif des sinistres et la coordination avec différents intervenants comme les conducteurs, experts, courtiers ou services d’assistance.
L’intérêt d’une externalisation doit néanmoins être évalué à partir du périmètre réel de la prestation.
L’entreprise doit notamment savoir :
- Qui ouvre le dossier.
- Qui échange avec le conducteur.
- Qui suit l’expert.
- Qui relance le réparateur.
- Qui contrôle la clôture du dossier.
- Quelles données sont restituées dans le reporting.
Déléguer le traitement administratif ne signifie pas abandonner le pilotage de la sinistralité de la flotte automobile.
Cette réflexion rejoint celle développée dans notre article consacré à la question faut-il internaliser ou externaliser la gestion de flotte ?
Quelles sont les erreurs fréquentes dans la gestion des sinistres ?
Ne pas avoir de procédure connue des conducteurs
Une procédure qui existe uniquement dans un dossier partagé mais que personne ne connaît risque de ne servir à rien au moment de l’accident.
Recevoir des déclarations incomplètes
Des informations manquantes peuvent ralentir le traitement du dossier et multiplier les échanges.
Ne suivre que le coût des réparations
L’immobilisation et la charge administrative peuvent également peser sur l’entreprise.
Ne pas distinguer fréquence et gravité
Une flotte peut avoir peu de sinistres mais des accidents très coûteux. Une autre peut enregistrer beaucoup de petits dommages.
Les plans d’action ne seront pas les mêmes.
Traiter chaque sinistre sans analyser l’historique
La répétition de certains événements doit déclencher une analyse plus globale.
Fermer administrativement le dossier sans retour d’expérience
La clôture assurantielle ne devrait pas toujours être la fin du processus.
Un sinistre significatif peut alimenter la prévention, les règles de conduite, les formations ou les choix futurs de véhicules.
La politique de prévention peut également être intégrée aux règles plus larges définies dans la Car Policy de l’entreprise.
Comment structurer une gestion des sinistres efficace en 7 étapes ?
Une entreprise peut organiser son processus autour d’une méthode simple :
- Formaliser la procédure conducteur. Définir les réflexes, contacts et documents nécessaires en cas de sinistre.
- Centraliser les déclarations. Utiliser un point d’entrée clairement identifié pour éviter la dispersion des informations.
- Contrôler la qualité du dossier. Vérifier rapidement que les informations nécessaires sont disponibles.
- Coordonner les intervenants. Organiser les échanges entre assureur, courtier, assistance, expert, réparateur et autres prestataires concernés.
- Suivre l’immobilisation. Mesurer les différentes étapes jusqu’au retour du véhicule dans le parc.
- Clôturer et consolider les coûts. S’assurer que le dossier administratif et financier est complet.
- Analyser la sinistralité. Transformer les données collectées en actions de prévention.
Cette dernière étape est essentielle.
Une gestion performante ne cherche pas seulement à fermer les dossiers plus vite. Elle cherche à réduire le nombre et la gravité des prochains sinistres.
Pour mieux comprendre les missions pouvant être confiées à un prestataire, consultez également notre article consacré aux prestations d’un fleeter en gestion de flotte.
FAQ sur la gestion des sinistres en flotte automobile
Quel est le délai pour déclarer un accident automobile à l’assureur ?
Le délai applicable est celui prévu par le contrat. Pour les sinistres relevant de l’article L113-2 du Code des assurances, le délai contractuel ne peut pas être inférieur à cinq jours ouvrés pour un sinistre classique. Des délais spécifiques s’appliquent à certaines situations, notamment au vol.
Quels KPI suivre pour une flotte automobile ?
Les principaux indicateurs peuvent inclure le nombre et la fréquence des sinistres, leur coût moyen, la part des sinistres responsables, la durée d’immobilisation, le nombre de dossiers ouverts et les situations de récidive.
Comment réduire la sinistralité d’une flotte ?
Il faut commencer par analyser les causes et situations récurrentes avant de choisir les actions : formation, sensibilisation, organisation des déplacements, entretien des véhicules, équipements ou accompagnement ciblé des conducteurs.
Comment réduire l’immobilisation après un sinistre ?
Une procédure de déclaration rapide, un dossier complet, une bonne coordination entre les intervenants et le suivi des différentes étapes peuvent limiter certains délais administratifs. Les délais liés à la disponibilité des pièces ou à la complexité des réparations restent toutefois moins maîtrisables par l’entreprise.
Faut-il externaliser la gestion des sinistres ?
Pas nécessairement. L’externalisation devient pertinente lorsque la charge administrative, le volume de dossiers ou le nombre d’interlocuteurs dépasse les ressources disponibles en interne. Le choix doit être fait à partir du coût, du niveau de service attendu et de la qualité du reporting.
Le conducteur doit-il toujours remplir un constat amiable ?
Le constat constitue un outil utile pour décrire les circonstances d’un accident. La procédure interne de l’entreprise et les instructions de l’assureur doivent toutefois être clairement communiquées aux conducteurs afin de gérer correctement chaque situation.
Conclusion
La gestion des sinistres d’une flotte automobile doit être envisagée comme un processus de pilotage, et pas simplement comme une succession de déclarations d’assurance.
Une organisation efficace permet de centraliser les informations, réduire certains délais, améliorer la coordination des intervenants et mieux mesurer les conséquences financières et opérationnelles de chaque événement.
Mais le principal intérêt apparaît sur le long terme.
En analysant la fréquence, la gravité, les responsabilités, les immobilisations et les situations récurrentes, le gestionnaire de flotte peut transformer les sinistres passés en données utiles pour la prévention.
L’objectif n’est donc pas uniquement de mieux gérer les accidents lorsqu’ils surviennent. Il est aussi de réduire progressivement l’exposition au risque routier professionnel et la sinistralité du parc.
Pour échanger sur ces problématiques avec d’autres professionnels du secteur, rejoignez le groupe LinkedIn Gestion de parc automobile, consacré aux enjeux opérationnels des gestionnaires de flotte.